
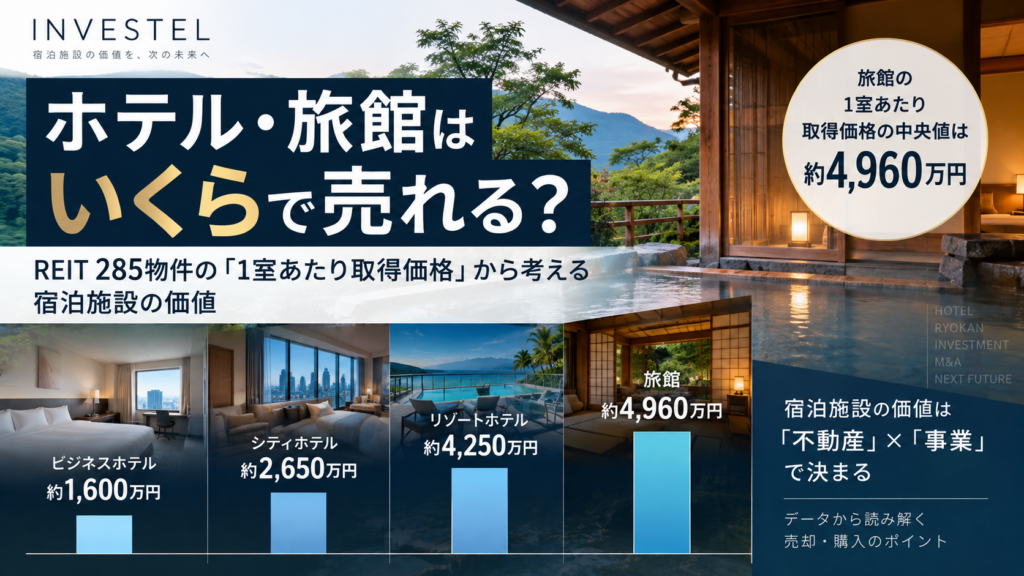
ホテルや旅館を売買するとき、その施設はいくらで評価されるのでしょうか。
土地の価格。
建物の価格。
年間売上。
営業利益。
利回り。
さまざまな指標がありますが、ホテル投資の世界で比較に使われる指標のひとつが、「1室あたりの取得価格」です。
2026年9月にHotelBankが公開した調査では、ホテル系上場REIT7社が保有する285物件を業態別に分析したところ、1室あたり取得価格の中央値は、
ビジネスホテル:約1,600万円
シティホテル:約2,650万円
リゾートホテル:約4,250万円
旅館:約4,960万円
という結果になりました。
意外にも、中央値で最も高かったのは「旅館」です。
しかも、REITが保有する旅館の中には、50室に満たない小規模施設も存在します。
「規模の大きなホテルでなければ機関投資家の投資対象にならない」
そんなイメージを持っている方にとっては、興味深いデータではないでしょうか。
しかし、この数字を単純に、
「旅館なら1室5,000万円で売れる」
と考えることはできません。
むしろ重要なのは、
「なぜ、ある旅館には1室数千万円という価格が付くのか」
を考えることです。
今回は、ホテルREITの取得データを参考にしながら、ホテル・旅館・民泊などの宿泊施設を「売却する側」「購入する側」双方の視点から、宿泊不動産の価値がどのように形成されるのかを考えていきます。
1.REITが保有する宿泊施設285物件を分析すると何が見えるのか
HotelBankの調査では、ホテル系上場REIT7社の保有物件302件のうち、業態・取得価格・客室数を確認できる285物件を分析しています。
対象となった施設は合計51,621室。
取得価格の合計は約1兆7,549億円にのぼります。
285物件全体の1室あたり取得価格の中央値は約2,263万円でした。
一方、業態によってその水準には大きな違いがあります。
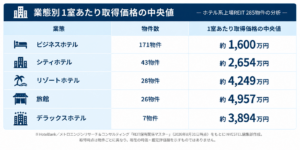
最も物件数が多いのはビジネスホテルです。
全285物件のうち171物件を占めており、REITにとって非常に一般的な投資対象であることがわかります。
ところが、1室あたり取得価格を見ると状況は変わります。
ビジネスホテルの中央値が約1,600万円であるのに対し、旅館は約4,960万円。
約3.1倍の差があります。
では、なぜこのような違いが生まれるのでしょうか。
2.「1室5,000万円」=客室そのものが5,000万円ではない
まず理解しておきたいのが、「1室あたり取得価格」という指標の意味です。
例えば50室の旅館を25億円で取得した場合、
25億円 ÷ 50室 = 5,000万円/室
となります。
しかし、投資家が5,000万円で購入しているのは客室だけではありません。
旅館であれば、
・土地
・客室
・ロビー
・大浴場
・露天風呂
・レストラン
・厨房
・宴会場
・庭園
・駐車場
・バックヤード
などを含めた施設全体を取得しています。
つまり、
「施設全体の価値を客室数で割った結果」
が1室あたり取得価格です。
特に旅館は、ビジネスホテルと比較して客室数が少ない一方、大浴場やレストラン、庭園など客室以外の面積が大きいケースがあります。
そのため、単純に、
「旅館の客室はビジネスホテルの3倍の価値がある」
という意味ではありません。
3.INVESTELが注目したいのは「旅館は小規模でも出口が存在する」という点
今回のデータでINVESTELが特に注目したいのは、単価そのものよりも施設規模です。
業態別の客室数中央値を見ると、
ビジネスホテル:135室
シティホテル:238室
リゾートホテル:161室
旅館:48室
となっています。
さらに、50室未満でREITが取得している22物件のうち、14物件が旅館でした。
最小では24室の旅館も取得実績があります。
もちろん、
「24室あればREITが買ってくれる」
という意味ではありません。
REITの取得判断には、立地、収益性、建物、運営会社、契約形態、鑑定評価、投資方針など多くの条件があります。
それでも、このデータから読み取れる重要なことがあります。
それは、
「小規模だから機関投資家の出口にならないとは限らない」
ということです。
4.「大きいホテル=高く売れる」とは限らない
一般的に不動産投資では、規模が大きい物件ほど機関投資家の投資対象になりやすい傾向があります。
100室、200室、300室と客室数が増えれば投資金額も大きくなり、ファンドやREITにとって投資効率を確保しやすくなるためです。
一方、旅館は少し違います。
30室や50室程度でも、
高いADRを実現できる
温泉など希少性のある資源を持つ
広い客室を持つ
ブランドが確立されている
安定した利益を出している
といった施設であれば、一定の投資規模を作れる可能性があります。
例えば、
100室 × 1室1,500万円
=15億円
と、
30室 × 1室5,000万円
=15億円
では、施設規模は大きく違いますが、投資金額は同じです。
つまり投資家から見ると、
「何室あるか」だけではなく、「施設全体としてどれだけの価値と投資規模を作れるか」
が重要になります。
5.なぜ旅館の価格は施設によって大きく違うのか
一方、今回のデータにはもうひとつ重要な特徴があります。
旅館の1室あたり取得価格は、
最低:約638万円
中央値:約4,957万円
最高:約1億9,203万円
と、大きな幅があります。
最低と最高では約30倍です。
つまり、
「旅館だから約5,000万円/室」ではありません。
むしろ旅館は、施設ごとの価値の差が非常に大きいアセットだと考えた方がよいでしょう。
その理由として、旅館はホテル以上に、
立地
温泉・源泉
景観
土地面積
客室面積
露天風呂付き客室の有無
料理
ブランド
建物の状態
運営力
などの個別性が強いことが挙げられます。
同じ「30室の温泉旅館」でも、施設によって投資価値がまったく異なるのです。
6.宿泊施設の価値は「不動産」と「事業」の両方から考える
ここが、INVESTELとして最も重要だと考えているポイントです。
ホテルや旅館の価値を考えるとき、
不動産価値だけを見ても十分ではありません。
例えば同じ30室の旅館でも、
A旅館
年間売上:1億円
営業利益:500万円
ADR:20,000円
施設老朽化あり
B旅館
年間売上:2億円
営業利益:4,000万円
ADR:45,000円
施設改修済み
では、同じ30室でも投資家から見た価値は大きく変わります。
宿泊施設は、
「不動産」×「宿泊事業」
という二つの性質を持つ資産だからです。
さらに、
温泉権
旅館業許可
ブランド
予約データ
顧客基盤
OTA評価
スタッフ
運営ノウハウ
など、不動産そのものとは別の価値も存在します。
だからこそ宿泊施設の売却では、
「土地建物はいくらか」
だけではなく、
「この施設を引き継ぐことで、どれだけの事業収益を生み出せるか」
という視点が重要になります。
7.売主側から考える「高く評価される宿」の条件
では、将来的な売却を考えているホテル・旅館オーナーは何を準備すればよいのでしょうか。
重要なのは、単に売上を増やすことだけではありません。
投資家が、
「この施設の収益が将来も続く」
と判断できる状態を作ることです。
例えば、
① 売上・利益を正確に管理する
月次売上だけではなく、
ADR
OCC
RevPAR
GOP
人件費率
OTA手数料
清掃費
水道光熱費
などを整理します。
② オーナー依存を減らす
オーナー本人が、
予約管理
価格設定
スタッフ管理
仕入れ
顧客対応
をすべて行っている施設は、買収後に同じ収益を再現できるか判断しづらくなります。
SOPや業務フローを整え、
「オーナーが変わっても運営できる施設」
にしておくことが重要です。
③ 修繕履歴・CAPEXを整理する
ホテル・旅館では購入後に、
空調
給排水
屋根
外壁
防水
エレベーター
厨房
消防設備
などへの大規模投資が発生する可能性があります。
「今後いくら必要なのかわからない施設」は、買主にとってリスクになります。
④ 許認可・権利関係を整理する
旅館業許可だけでなく、
建築
消防
用途
温泉権
土地境界
借地
増改築履歴
などを整理しておくことも重要です。
⑤ 運営を「見える化」する
投資家が求めるのは、過去の実績だけではありません。
「買収後も同じ利益を再現できるか」
です。
そのため、施設運営を数字と資料で説明できる状態にすることが、結果として売却価値につながります。
8.買主側は「1室単価」だけで買ってはいけない
一方、購入する側にも注意が必要です。
今回のREITデータを見て、
「旅館の中央値が約5,000万円だから、1室3,000万円なら安い」
と判断するのは危険です。
宿泊投資では少なくとも、
① 1室あたり取得価格
② EBITDA・GOPなどの収益力
③ NOI利回り・投資利回り
④ ADR・OCC・RevPAR
⑤ 今後必要なCAPEX
を組み合わせて判断する必要があります。
例えば、
30室 × 3,000万円
=9億円
の旅館があったとしても、
年間利益が1,000万円しかなければ、収益面から価格を説明することは難しくなります。
逆に現在の利益が低くても、
ADR改善
客室改修
レベニューマネジメント
OTA構成改善
インバウンド集客
人員配置見直し
などによって利益を大きく改善できるのであれば、バリューアップ投資として成立する可能性があります。
重要なのは、
「相場より安いか」ではなく、「この価格で取得して、どのようにリターンを作るのか」
です。
9.宿泊施設の出口は「不動産売買」だけではない
ホテル・旅館のもうひとつの特徴は、売却方法が複数存在することです。
例えば、
不動産売買
土地・建物そのものを売却する。
事業譲渡
宿泊事業、設備、ブランド、予約などを譲渡する。
株式譲渡
施設を保有・運営する法人そのものを譲渡する。
などがあります。
さらに買主も、
個人投資家
事業会社
ホテル運営会社
不動産会社
国内ファンド
海外投資家
REIT
などさまざまです。
そのため、
「誰に売るか」によって、評価されるポイントが変わります。
これが一般的な住宅不動産とは大きく異なる宿泊施設売買の特徴です。
10.REITを「最終出口」として考える逆算型の投資
今回のデータは、宿泊施設をこれから購入する投資家にとっても参考になります。
例えば、
① 小規模旅館を取得する
↓
② 改修する
↓
③ ADRを引き上げる
↓
④ 運営を標準化する
↓
⑤ 利益を安定させる
↓
⑥ 複数施設をまとめる
↓
⑦ ファンド・REIT等へ売却する
という出口から逆算した投資戦略です。
もちろんREITへの売却が保証されるわけではありません。
しかし、
「自分が買いたい施設」
ではなく、
「次の投資家が買いたい施設をつくる」
という考え方を持つことで、投資判断は大きく変わります。
宿泊投資では購入価格だけでなく、購入時点から出口を設計しておくことが重要です。
11.旅館の価値は「客室数」だけでは決まらない
今回のREITデータから見えてくるのは、
旅館というアセットが、必ずしも「地方の小規模不動産」ではない
ということです。
1室あたり取得価格の中央値は約4,960万円。
さらに50室未満のREIT保有施設も複数存在しています。
一方で、旅館の取得価格には非常に大きな幅があります。
だからこそ、
「30室だから○億円」
「旅館だから1室○千万円」
という単純な評価ではなく、
不動産価値 × 事業収益 × 運営力 × 将来性 × 出口
から総合的に判断する必要があります。
ホテル・旅館・民泊は、単なる不動産ではありません。
そして、単なる事業でもありません。
「不動産と事業が一体となった投資対象」だからこそ、適切に価値を整理することで、新しい買い手や資本につながる可能性があります。
■ホテル・旅館・民泊の売却・購入なら「INVESTEL」
INVESTEL(インベス)は、ホテル・旅館・民泊など宿泊施設に特化したM&A・投資プラットフォームです。
宿泊施設の売買では、単純な不動産価格だけでなく、
・宿泊事業の収益性
・運営状況
・許認可
・将来のCAPEX
・事業承継
・売却スキーム
・買収後の運営
など、宿泊施設特有の論点を整理する必要があります。
INVESTELでは、不動産売買だけでなく、事業譲渡・株式譲渡など、施設の状況に合わせた売却・承継方法を検討できます。
「旅館を将来的に売却したい」
「自社ホテルの価値を知りたい」
「宿泊施設を購入したい」
「後継者がおらず事業承継を検討している」
といったご相談がございましたら、お気軽にお問い合わせください。
LINE公式|新着・未公開案件を受け取る
ホテル・旅館・民泊などの新着案件・おすすめ案件・未公開案件をLINE公式アカウントで配信しています。
宿泊施設への投資やM&A案件をお探しの方は、ぜひご登録ください。
無料個別相談|宿泊M&A・売買について相談する
「宿泊施設を売却したい」「条件に合う施設を探している」「M&Aと不動産売買のどちらが適しているかわからない」など、宿泊施設のM&A・売買に関するご相談を受け付けています。
まだ具体的な売却・購入が決まっていない段階でもご相談いただけます。
運営会社|ArkAnd合同会社
INVESTELは、宿泊・不動産・M&A・地域開発などを通じて、地域と宿泊施設の新たな価値づくりに取り組むArkAnd合同会社が運営しています。
運営会社やその他の事業については、ArkAnd公式サイトをご覧ください。
参考資料
・HotelBank「REITの1室あたり取得額は旅館が最高4,960万円 — 業態別285物件の再集計」(2026年9月8日)
・メトロエンジンリサーチ&コンサルティング「REIT保有関係マスター」(2026年8月31日時点)
・一般社団法人 不動産証券化協会(ARES)「ARES J-REIT Databook」
※本記事は公開情報を参考に、INVESTEL編集部が宿泊不動産・M&A・宿泊投資の観点から独自に編集・考察したものです。記事内の取得価格は過去のREIT取得実績であり、現在の時価・鑑定評価額または将来の売却価格を示すものではありません。個別施設の価値は、立地・収益・建物・運営状況・契約条件等によって異なります。