
「訪日外国人が減っているというニュースを見たけれど、ホテル・旅館への投資は大丈夫なのか」
「インバウンドがピークアウトすると、宿泊施設の売却価格も下がるのではないか」
2026年9月、宿泊業界ではこうした疑問を持つ方もいるのではないでしょうか。
実際、日本政府観光局(JNTO)が発表した2026年8月の訪日外客数は309万8,900人。前年同月比9.6%減となりました。1〜8月累計でも2,762万6,300人となり、前年同期比2.7%減です。
数字だけを見ると、
「インバウンド需要が減速している」
ようにも見えます。
しかし、その内訳を見ると景色は大きく変わります。
2026年8月は、韓国、マレーシア、メキシコなど14市場で8月として過去最高を記録。イタリアとスペインは単月として過去最高を更新しています。
つまり現在の宿泊市場を理解するには、
「訪日客が増えたか、減ったか」
という全国平均だけでは不十分です。
重要なのは、
「どの国から、どの地域へ、どのような旅行者が来て、どの宿泊施設に泊まっているのか」
まで見ることです。
本記事では2026年9月時点の最新公表データをもとに、インバウンド・宿泊需要・事業承継の動きを整理しながら、ホテル・旅館のM&A・投資では何を見るべきなのかをINVESTELの視点から解説します。
この記事でわかること
◎2026年8月の訪日外国人数と「前年比9.6%減」の内訳
◎中国市場の減少と、韓国・台湾など主要市場の動き
◎2026年の宿泊者数・客室稼働率を読む際の注意点
◎「訪日客数」と「ホテルの収益性」が必ずしも連動しない理由
◎事業承継・後継者不在と宿泊M&Aの関係
◎ホテル・旅館の取得・売却で本当に見るべき指標
監修:INVESTEL M&Aアドバイザリーチーム
1. 2026年8月の訪日外国人は309.9万人、前年比9.6%減
JNTOが2026年9月16日に発表した推計値によると、8月の訪日外客数は309万8,900人となりました。
前年同月比では9.6%減です。
また、2026年1〜8月の累計は2,762万6,300人、前年同期比2.7%減となっています。
確かに、全体の数字だけを見れば前年を下回っています。
しかし、国・地域別に見ると状況は大きく異なります。
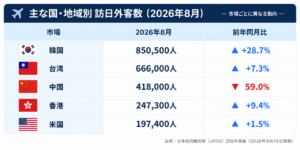
特に大きいのが中国市場です。
中国からの訪日客は前年同月比59.0%減となった一方、韓国は28.7%増、台湾は7.3%増、香港は9.4%増、米国も1.5%増となっています。
さらにJNTOによると、8月として過去最高を記録した市場は14市場。そのうちイタリアとスペインは、8月に限らず単月として過去最高を記録しました。
したがって、
「外国人旅行者が一様に日本から離れている」
と捉えるのは正確ではありません。
より実態に近いのは、
中国市場の大幅な減少などによって全体は前年割れした一方、複数の市場では引き続き高い訪日需要が続いている
という状況です。
2. 「インバウンドが減った」だけではホテル市場を判断できない
ホテル投資・M&Aでは、この違いが非常に重要です。
例えば、中国の団体旅行客への依存度が高いホテルと、韓国・台湾からのFIT(個人旅行者)が中心のホテルでは、同じ「訪日客9.6%減」という数字でも影響は異なります。
さらに、
国内客中心の温泉旅館
欧米豪の長期滞在客が多いホテル
韓国・台湾客の多い都市型ホテル
中国団体客中心のホテル
では、需要構造そのものが違います。
そのため、宿泊施設を取得するときに、
「今年のインバウンドは前年比○%」
という数字だけで投資判断をするのは危険です。
確認すべきなのは、
国籍別構成比
国内・海外比率
団体・FIT比率
予約経路
平均宿泊日数
ADR
OCC
RevPAR
季節性
など、対象施設そのものの需要構造です。
INVESTELでは、これを宿泊施設の「需要ポートフォリオ」として見ることが重要だと考えます。
一つの国・OTA・団体旅行会社などへの依存度が高い施設ほど、外部環境の変化が業績へ直結しやすくなります。
3. 訪日客数だけでなく「宿泊者数」も確認する
もう一つ重要なのが、訪日外客数と外国人延べ宿泊者数は別の指標だということです。
観光庁の宿泊旅行統計によると、2026年7月の延べ宿泊者数は全体で5,467万人泊、前年同月比3.5%減でした。
内訳は、
日本人:4,110万人泊(3.1%減)
外国人:1,358万人泊(4.6%減)
です。
また6月の第2次速報では、外国人延べ宿泊者数は1,222万人泊となり、前年同月比14.0%減でした。
したがって、2026年に外国人宿泊需要の前年比減少が見られること自体は事実です。
ただし、ここでも単純な比較には注意が必要です。
4. 2026年の「客室稼働率」は前年と単純比較しない
観光庁の宿泊旅行統計では、2026年から重要な変更が行われています。
2026年1月調査分から、宿泊施設を区分する層化基準が「従業者数」から「客室数」へ変更されました。
観光庁自身も、
前年同月比や前年同月差には、この見直しの影響が含まれている可能性がある
と注意を促しています。
2026年7月の全国客室稼働率は60.8%、6月は57.2%でした。
しかし、
「前年より下がった=ホテル需要がそのまま悪化した」
とは単純には言えません。
さらに宿泊施設は、業態によって稼働率が大きく異なります。
参考までに、2025年年間の客室稼働率は、
旅館:38.2%
リゾートホテル:56.9%
ビジネスホテル:75.3%
シティホテル:74.1%
簡易宿所:29.6%
でした。
全国平均だけを見て、個別のホテルや旅館の収益性を判断することが難しい理由がここにあります。
5. 「稼働率」だけでホテルの良し悪しを判断しない
宿泊投資では、OCC(客室稼働率)が注目されがちです。
しかし、稼働率が高ければ良いホテルとは限りません。
例えば、
ADR 15,000円 × OCC 90%
と、
ADR 30,000円 × OCC 70%
では、後者の方がRevPARは高くなります。
前者はRevPAR 13,500円。
後者はRevPAR 21,000円です。
さらにホテル投資では、
RevPAR → 売上 → GOP → NOI・キャッシュフロー
まで見る必要があります。
つまり投資家が見るべきなのは、
「何%埋まっているか」だけではなく、「一室をどれだけ収益化できているか」
です。
2026年のように市場構造が変化している局面では、特にこの視点が重要になります。
6. インバウンドは「人数」から「消費額」でも見る
さらに、インバウンド市場を人数だけで評価すると、もう一つ重要な変化を見落とします。
それが旅行消費額です。
観光庁によると、2025年の訪日外国人旅行消費額は速報値で9兆4,559億円となり、前年比16.4%増、暦年として過去最高を記録しました。
一人当たり旅行支出も22.9万円でした。
これはホテル投資にとって重要です。
宿泊市場では必ずしも、
宿泊者数の増加=収益増加
ではありません。
例えば、
高単価客室へのシフト
連泊の増加
スイート・ヴィラ需要
食事・体験のアップセル
富裕層・欧米豪市場の獲得
などによって、一人当たり・一室当たりの売上を高めることもできます。
したがって今後のホテル市場では、
「何人来たか」だけではなく、「一人・一室からどれだけ売上を生み出せるか」
という視点がより重要になります。
7. では、ホテル・旅館への投資需要は弱くなっているのか
訪日外客数が前年を下回ったことだけを根拠に、宿泊M&A市場全体が縮小している、あるいは逆に堅調だと結論づけることはできません。
ホテル・旅館の投資価値は、
観光需要
立地
土地・建物価値
ADR
OCC
RevPAR
GOP
CAPEX
人件費
許認可
運営改善余地
など、複数の要素から決まるためです。
例えば、現在の稼働率が低い施設でも、
ADRが周辺競合より低い
OTA運用が弱い
インバウンド集客ができていない
人件費率が高い
客室改修余地がある
のであれば、買い手にとっては取得後の改善余地がある案件になり得ます。
逆に高稼働でも、
ADRが低すぎる
特定市場への依存度が高い
大規模CAPEXが必要
利益率が低い
のであれば、慎重な投資判断が必要です。
ホテルM&Aでは、
現在の業績だけではなく、「取得後にどこまで収益構造を変えられるか」
を見ることが重要です。
8. 事業承継という別の側面から宿泊M&Aを見る
宿泊M&Aを考えるうえでは、観光需要だけでなく、事業承継という供給側の事情も重要です。
帝国データバンクの「全国『後継者不在率』動向調査(2025年)」によると、全国約27万社のうち後継者が「いない」または「未定」の企業は13.8万社。
後継者不在率は50.1%でした。
前年から2.0ポイント低下し、7年連続で改善していますが、それでも約半数の企業で後継者が未定という状況です。
帝国データバンクは、官民の相談窓口や支援メニューの拡充などが改善に寄与したと分析しています。
ここで重要なのは、
後継者不在率が下がった=M&A需要がなくなる
ということではありません。
宿泊施設の売却理由は、
後継者問題
経営者の高齢化
人手不足
設備投資負担
借入返済
別事業への集中
資産組み換え
など多岐にわたります。
宿泊需要とは別に、「誰が次の運営者になるのか」という事業承継の問題が存在しているのです。
9. INVESTEL視点|買い手は「インバウンド比率」ではなく中身を見る
宿泊施設のDDでは、
「インバウンド比率40%」
という数字だけでは十分ではありません。
重要なのは、その40%の中身です。
例えば、
中国30%+その他10%
なのか、
韓国10%+台湾10%+米国10%+欧州10%
なのかでは、需要変動に対するリスクが大きく異なります。
そのため買い手側では、可能であれば、
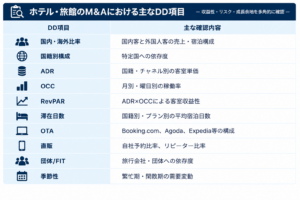
まで確認したいところです。
これによって、
「インバウンドが減ったら弱いホテルなのか」
ではなく、
「どの市場が変化したときに、このホテルの収益がどれだけ影響を受けるのか」
を分析できます。
これは今後のホテルDDで、より重要になる視点だと考えます。
10. 売り手も「市場が悪いから売れない」と決めつけない
売り手側にも同じことが言えます。
ニュースで、
「訪日外国人が減少」
「宿泊者数が前年割れ」
と報じられると、
「今はホテルを売るタイミングではないのではないか」
と考えるかもしれません。
しかし、個別施設の価値と全国平均は必ずしも一致しません。
例えば、
立地が良い
土地価値が高い
許認可が整っている
ADR改善余地がある
客室改修で高付加価値化できる
運営効率化余地がある
周辺に新規供給が少ない
といった施設であれば、マクロ環境とは別に評価される可能性があります。
反対に、市場全体が好調でも、CAPEX負担や許認可、建物、収益構造に問題があれば評価は下がります。
そのため売却を検討する際も、
「市場が良いか悪いか」だけではなく、「自分の施設は買い手からどう見えるのか」
を整理することが重要です。
まとめ|「インバウンド9.6%減」だけで宿泊市場を判断しない
2026年8月の訪日外客数は309万8,900人、前年同月比9.6%減となりました。
しかし、その一方で14市場が8月として過去最高を記録しています。
つまり、
「インバウンドが減っている」
という一言だけでは、現在の日本の宿泊市場を正確に表すことはできません。
さらに2026年から宿泊旅行統計の層化基準も変更されているため、前年との単純比較にも注意が必要です。
ホテル・旅館への投資・M&Aで重要なのは、全国平均ではありません。
誰が泊まっているのか。
いくらで泊まっているのか。
何泊しているのか。
どこから予約しているのか。
どの市場に依存しているのか。
そして、取得後にどこまで改善できるのか。
ここまで見る必要があります。
宿泊M&Aで買うのは、「インバウンド市場」そのものではありません。
買うのは、一つひとつ異なる需要構造・収益構造を持った**「宿泊事業」**です。
ニュースの一つの数字だけで「買い時」「売り時」を判断するのではなく、マクロデータから対象エリアへ、対象エリアから個別施設へと数字を掘り下げていくことが、宿泊投資では重要です。
■宿泊施設のM&A・売買ならINVESTEL
INVESTELは、ホテル・旅館・民泊などの宿泊施設に特化したM&A・投資プラットフォームです。
宿泊施設のM&Aでは、売上や利益、譲渡価格だけでなく、許認可、不動産、運営契約、賃貸借契約、設備、修繕、営業実績など、宿泊施設特有の確認事項があります。
INVESTELでは、宿泊M&Aに精通したアドバイザーが、案件の整理から買い手探索、条件交渉、デューデリジェンス、契約・クロージングまでサポートしています。
「旅館業許可を含めて事業譲渡できるのか知りたい」
「民泊を売却したいが、どのようなスキームが適しているかわからない」
「宿泊施設を取得したいが、許認可まで含めて確認したい」
といった段階でもご相談いただけます。
宿泊施設の売却・取得をご検討の方は、まずはINVESTELへご相談ください。
LINE公式|新着・未公開案件を受け取る
ホテル・旅館・民泊などの新着案件・おすすめ案件・未公開案件をLINE公式アカウントで配信しています。
宿泊施設への投資やM&A案件をお探しの方は、ぜひご登録ください。
無料個別相談|宿泊M&A・売買について相談する
「宿泊施設を売却したい」「条件に合う施設を探している」「M&Aと不動産売買のどちらが適しているかわからない」など、宿泊施設のM&A・売買に関するご相談を受け付けています。
まだ具体的な売却・購入が決まっていない段階でもご相談いただけます。
運営会社|ArkAnd合同会社
INVESTELは、宿泊・不動産・M&A・地域開発などを通じて、地域と宿泊施設の新たな価値づくりに取り組むArkAnd合同会社が運営しています。
運営会社やその他の事業については、ArkAnd公式サイトをご覧ください。