
ホテルを買いたい。
旅館を承継したい。
宿泊施設を再生したい。
そんなとき、多くの人が最初に考えるのは、
「銀行からいくら借りられるか?」
ではないでしょうか。
例えば3億円のホテルを購入するなら、
自己資金1億円。
銀行融資2億円。
というように、
「自己資金+銀行融資」
で考えるのが一般的です。
しかし世界の不動産・企業金融では、この構造が変わり始めています。
そのキーワードが、
Private Credit(プライベートクレジット)
です。
2026年9月25日、日本銀行も「プライベートクレジットファンドの拡大と多様化について」というレポートを公表しました。
さらにCBREの「レンダーサーベイ2026」では、日本の不動産融資市場で、
メザニン融資への注力や新規参入を検討するレンダーが増えている
ことが示されています。
ホテル投資・M&Aにおいても、
銀行から借りる。
自己資金を入れる。
という二択だけではなく、
シニアローン。
メザニン。
プライベートクレジット。
エクイティ。
ファンド。
共同投資。
など、
「資金をどう組み合わせるか」
がますます重要になる可能性があります。
今回は、
金利上昇。
不動産融資。
プライベートクレジット。
メザニン。
ホテルM&A。
をつなげながら、
これからのホテル投資における「資金調達」について考えていきます。
金利が上がっても不動産投資家は借りている
2026年、不動産投資家にとって「金利」は大きなテーマになっています。
不動産投資メディア「楽待」でも、
「追加利上げで融資可能額はどう変わるのか」
「金利上昇時こそ物件を増やす投資家」
など、融資やレバレッジに関するテーマへの関心が高まっています。
当然です。
不動産投資は、
「借りることができるか」
によって投資可能額が大きく変わるからです。
しかし興味深いのは、
金利が上がっているからといって、不動産向け融資そのものが止まっているわけではないことです。
CBREによると、2026年3月末時点の日本の金融機関による不動産業向け貸出残高は、
147兆円。
前年度末比では、
7%増
となっています。
さらに不動産流動化などを目的としたSPC向け融資は、
19兆円。
前年度末比、
18%増
でした。
つまり、
「金利が上がった」
=
「不動産にお金が流れなくなった」
ではありません。
むしろ、
「どの案件に、どの条件で資金を出すか」
という選別が重要になっています。
「銀行融資だけ」が不動産ファイナンスではない
ここで、ホテル投資の資金調達を整理してみます。
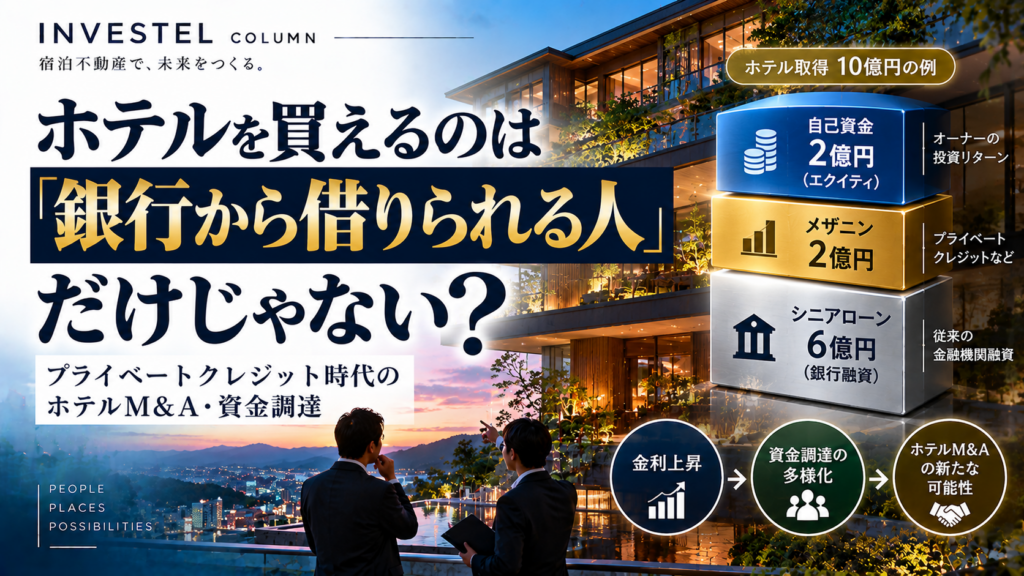
例えば10億円のホテルを取得するとします。
最も単純なのは、
自己資金:4億円
銀行融資:6億円
という形です。
しかし実際の不動産ファイナンスでは、もっと多くの資金があります。
例えば、
シニアローン
メザニンローン
エクイティ
です。
これを簡単に説明すると、
シニアローン
↓
メザニン
↓
エクイティ
という順番で、
一般的には下に行くほどリスクが高くなり、その分、要求されるリターンも高くなります。
シニアローンとは?
シニアローンは、一般的な銀行融資に近いものです。
例えばホテル価格10億円に対して、
6億円
を金融機関から借りる。
LTVで言えば、
60%
です。
比較的優先順位が高いため、メザニンやエクイティと比較すると資金コストは低くなる傾向があります。
では「残り4億円」はどうする?
問題はここです。
10億円のホテル。
銀行が6億円貸してくれる。
残りは、
4億円。
すべて自己資金を出せる投資家なら問題ありません。
しかし、
「2億円しか自己資金を出せない」
としたらどうでしょうか。
従来なら、
「自己資金が足りないから買えない」
となります。
しかし、その間を埋める資金があります。
それが、
メザニン
です。
メザニンとは「中二階」
Mezzanineは英語で、
「中二階」
という意味です。
不動産ファイナンスでは、
シニアローンとエクイティの間に入る資金を指します。
例えば、
ホテル価格:10億円
シニアローン:6億円
メザニン:2億円
エクイティ:2億円
という形です。
すると自己資金2億円でも、
10億円のホテルを取得できる可能性が出てきます。
なぜ今「メザニン」が注目されているのか?
CBREが2026年に実施したレンダー調査では、メザニン融資に変化が見られました。
2025年度の融資実績について、
シニアレンダーの33%。
メザニンレンダーの65%。
が、
融資額の100%を新規取得案件へ向けた
と回答しています。
さらにメザニンレンダーの要求スプレッドは全アセットタイプで低下。
CBREは、
メザニンへの注力や新規参入を検討するレンダーが増えている
と分析しています。
つまり、
「銀行が出せない部分を誰が埋めるのか」
という市場が拡大し始めています。
日銀も注目する「プライベートクレジット」
さらに大きな流れが、
Private Credit
です。
2026年9月25日、日本銀行は、
「プライベートクレジットファンドの拡大と多様化について」
というレビューを公表しました。
プライベートクレジットとは、簡単に言えば、
銀行ではない投資家・ファンドなどが企業等へ直接資金を貸す仕組み
です。
従来、企業がお金を借りるなら、
銀行。
社債。
などが中心でした。
しかし海外では、
投資ファンドなどが企業へ直接融資する市場が大きく成長しています。
「銀行に断られた会社へ貸す」だけではない
プライベートクレジットというと、
「銀行から借りられない会社向け」
という印象を持つかもしれません。
しかし現在はそれだけではありません。
日銀も、
企業向け融資だけではなく、
特定資産のキャッシュフローを裏付けとしたABF(Asset-Based Finance)
などへ投資対象が広がっていることを指摘しています。
つまり、
「会社そのものの信用力」
だけではなく、
「その資産がどれだけキャッシュフローを生むのか」
を見て資金を出す考え方が広がっています。
これはホテルと非常に相性があります。
なぜホテルと相性がいいのか?
一般的な住宅賃貸不動産の場合、
収益の中心は、
家賃
です。
一方、ホテルは、
ADR。
OCC。
RevPAR。
レストラン。
宴会。
温泉。
物販。
体験。
など、
運営によってキャッシュフローを変えられます。
つまりホテルは、
「不動産」でもあり「事業」でもある資産
です。
銀行から見ると、
これが難しさでもあります。
過去の収益が低い。
赤字。
後継者不足。
大規模改修が必要。
運営会社を変更する予定。
こうしたホテルは、
現在のPLだけを見ると融資しにくい場合があります。
しかし投資家側から見ると、
「運営を変えればNOIを改善できる」
可能性があります。
例えば「赤字旅館」は誰が買うのか?
例えば地方に、
売却価格:3億円
売上:1.5億円
NOI:1,000万円
の旅館があるとします。
現在の収益だけを見ると、
投資対象として魅力が低く見えるかもしれません。
しかし、
客室改装。
ADR改善。
Revenue Management。
OTA構成改善。
直販強化。
人員配置見直し。
清掃外注。
F&B改善。
によって、
3年後のNOIが、
1,000万円
↓
4,000万円
になる可能性があるとします。
すると、
「現在のNOI」ではなく「改善後のNOI」をどう評価するか
という話になります。
銀行とファンドでは「見る未来」が違うことがある
もちろん金融機関も将来計画を評価します。
しかし融資では一般的に、
現在の財務。
担保価値。
返済能力。
借入実績。
などが重要です。
一方、投資ファンドやメザニンレンダーなどでは、
案件によって、
事業計画。
Value-up Plan。
出口価格。
スポンサーの実績。
将来キャッシュフロー。
などをより重視する場合があります。
つまり、
「今いくら稼いでいるか」だけではなく「どう価値を上げるのか」
を説明できる案件に資金調達の可能性が広がります。
ホテルM&Aの買い手が増える可能性
ここがINVESTELとして注目したいポイントです。
これまで3億円の旅館が売りに出たとします。
買えるのは、
3億円を現金で持つ企業。
あるいは、
銀行から融資を受けられる企業。
でした。
しかし資金調達手段が増えれば、
シニアローン。
メザニン。
共同投資。
ファンド。
エクイティ投資家。
などを組み合わせて取得する買主が出てきます。
つまり、
「買える人の母数」が増える可能性
があります。
これは売主にとっても重要です。
資金調達市場が広がると「売れるホテル」が増える?
ホテルM&Aでは、
良い施設なのに買主が見つからない
ということがあります。
理由の一つが、
ファイナンス
です。
例えば、
物件価格5億円。
銀行融資3億円。
自己資金2億円。
が必要だったとします。
2億円の自己資金を出せる買主は限られます。
しかし、
銀行3億円。
メザニン1億円。
自己資金1億円。
なら、
投資可能な企業が増える可能性があります。
つまり、
資金調達の選択肢が増えることは、ホテルM&A市場の流動性向上にもつながる
可能性があります。
ただし「借りられる=買うべき」ではない
ここは非常に重要です。
楽待でも、金利上昇局面で積極的に借入を行い投資規模を拡大する投資家が紹介されています。
レバレッジは、
投資効率を大きく高めます。
しかし同時に、
損失も拡大します。
ホテルの場合は特に注意が必要です。
なぜなら収益が固定ではないからです。
ホテルは売上が毎月変わる
例えば賃貸住宅なら、
満室なら毎月の家賃は比較的安定しています。
しかしホテルでは、
1月:OCC 55%
4月:75%
8月:90%
というように変動します。
さらに、
災害。
感染症。
航空便。
為替。
インバウンド。
競合ホテル開業。
などでも売上が変わります。
そのため、
高いレバレッジとホテル運営リスクを組み合わせると、キャッシュフロー変動が大きくなる
可能性があります。
「利回り」よりDSCRを見る
例えばホテル投資で、
表面利回り8%
という数字が出ていたとします。
それだけでは融資の安全性は分かりません。
重要になる指標の一つが、
DSCR(Debt Service Coverage Ratio)
です。
簡単に言えば、
借入返済に対して、
キャッシュフローがどれくらい余裕を持っているか
を見る指標です。
例えば、
年間NOI:6,000万円
年間元利返済:4,000万円
なら、
DSCRは、
1.5倍。
一方、
年間NOI:4,400万円
年間元利返済:4,000万円
なら、
1.1倍。
少し売上が落ちただけで、返済余力が急激に低下します。
メザニンを入れると「自己資金利益率」は上がる
例えば10億円のホテルを考えます。
ケースA
シニアローン:6億円
自己資金:4億円
ケースB
シニアローン:6億円
メザニン:2億円
自己資金:2億円
ケースBでは自己資金が半分になります。
ホテルの収益が計画通りなら、
自己資金に対するリターン(Equity IRR)を高められる可能性
があります。
しかし、
メザニンはシニアローンより資金コストが高いのが一般的です。
そのため、
NOIが想定より下がれば、
自己資金へのリターンは急速に悪化します。
レバレッジは「利益を作る装置」ではない
ここを勘違いしてはいけません。
借入を増やしたから、
ホテルの売上が増えるわけではありません。
ADRが上がるわけでもありません。
OCCが上がるわけでもありません。
つまりレバレッジは、
ホテルそのものの収益力を作るものではありません。
ホテルの収益力が高いときに、
資本効率を高めるものです。
順番は、
借りる
↓
ホテルを買う
ではなく、
ホテルの収益力を理解する
↓
安全な借入可能額を計算する
↓
資金調達方法を設計する
です。
ホテル投資は「物件選び」から「Capital Stack設計」へ
海外の不動産投資では、
Capital Stack
という言葉があります。
資金構成です。
例えば、
シニアローン:60%
メザニン:15%
エクイティ:25%
というように、
どの資金を、
どの順番で、
どれだけ入れるか
を設計します。
これから日本のホテル投資でも、
「良いホテルを探す」だけではなく、「そのホテルをどういう資本構成で持つか」
が重要になってくる可能性があります。
ホテルによって「正しい資金構成」は違う
例えば、
安定稼働している都市ホテル
ADR・OCCが安定。
過去PLあり。
ブランドあり。
運営会社も継続。
なら、
比較的高いシニアローン比率を検討できるかもしれません。
一方、
再生型旅館
赤字。
改装必要。
運営会社変更。
ブランド変更。
なら、
高い借入比率は危険です。
エクイティを厚くし、
Value-up後にリファイナンスする方が合理的なケースもあります。
「買収→改善→借り換え」という考え方
例えば、
3億円で旅館を取得。
↓
5,000万円投資して改装。
↓
運営改善。
↓
NOIを1,500万円から4,000万円へ。
↓
資産価値上昇。
↓
金融機関からリファイナンス。
という流れです。
最初から最大限借りるのではなく、
価値を作ってから借りる。
これもホテル投資の重要な考え方です。
M&Aでは「誰が買うか」より「どう買うか」
ホテル・旅館の売却相談では、
「どんな会社が買いますか?」
という質問をよく受けます。
もちろん重要です。
しかし今後は、
「その会社が、どのような資金構成で買うのか」
まで見る必要があります。
例えば、
自己資金。
銀行融資。
メザニン。
共同投資家。
ファンド。
SPC。
などです。
買主候補に資金がないから、
買えない。
ではなく、
案件に合ったCapital Stackを組めるか
が重要になる可能性があります。
事業承継にも「ファイナンス」が必要
これは地方旅館の事業承継でも重要です。
例えば、
後継者がいない。
旅館を3億円で売りたい。
しかし買主候補の若い運営会社には、
5,000万円しか自己資金がない。
こうしたケースがあります。
事業として再生可能でも、
資金不足で承継できない。
これは非常にもったいない状態です。
もし、
銀行。
ファンド。
地域金融機関。
メザニン。
共同投資家。
などを組み合わせられれば、
「資金がないから承継できない」案件を減らせる可能性
があります。
売主も「買主の資金調達」を考える時代
ホテルM&Aでは通常、
売主は、
高く買ってくれる人
を探します。
しかし、
10億円を提示するが資金調達できない買主
と、
9億5,000万円だが融資承認済みの買主
では、
クロージング確度が違います。
つまり売主側でも、
提示価格だけではなく、
Funding Certainty(資金調達確度)
を見る必要があります。
INVESTELが考えるホテル投資の「7つのファイナンス指標」
これからホテル・旅館を購入するときは、価格と利回りだけではなく、少なくとも次の7つを確認したいところです。
① NOI
ホテルがどれだけキャッシュを生み出しているか。
② LTV
資産価格に対してどれだけ借りるのか。
③ DSCR
借入返済に対してキャッシュフローにどれだけ余裕があるか。
④ Interest Rate
借入金利はいくらか。
⑤ Debt Yield
借入額に対してNOIがどれだけあるか。
⑥ Equity IRR
自己資金に対する投資収益率。
⑦ Exit LTV
売却時・借換時に借入残高がどれだけ残っているか。
この7つを組み合わせて初めて、
「借りられる金額」ではなく「安全に借りられる金額」
が見えてきます。
「銀行からいくら借りられるか?」から卒業する
これまで日本の不動産投資では、
「銀行からいくら借りられますか?」
という質問が非常に重要でした。
しかしこれからは、
少し質問を変える必要があるかもしれません。
「このホテルには、どんな資金が一番合っているか?」
です。
銀行。
プライベートクレジット。
メザニン。
エクイティ。
共同投資。
ファンド。
それぞれ、
資金コスト。
返済順位。
リスク。
期間。
出口。
が違います。
重要なのは、
一番多く借りることではありません。
ホテルの事業計画に最も合った資本構成を作ること
です。
「良いホテルなのに買えない」を減らせるか
日本には、
建物は良い。
立地も良い。
温泉もある。
地域にも魅力がある。
しかし、
後継者がいない。
改修資金がない。
運営が弱い。
買主の自己資金が足りない。
という理由で承継できない宿泊施設があります。
こうした施設に必要なのは、
単なる買主探しだけではないのかもしれません。
「誰が運営するか」
と、
「誰がお金を出すか」
を組み合わせること。
つまり、
Operator
×
Investor
×
Lender
です。
ホテルM&A市場が成熟していけば、
この3者を組み合わせる案件が増えていく可能性があります。
ホテルM&Aは「物件仲介」から「資本をつなぐ仕事」へ
ホテル・旅館は、
一般的な不動産とは違います。
不動産。
事業。
運営。
ブランド。
人材。
地域。
そして、
金融。
すべてがつながっています。
だからこそ、
ホテルM&Aで必要なのは、
「売りたい人」と「買いたい人」をつなぐだけではありません。
売主。
買主。
運営会社。
金融機関。
投資家。
ファンド。
地域。
をつなぎ、
「そのホテルが次のオーナーのもとで続いていく資本構造」を作ること
なのかもしれません。
これまで、
「自己資金が足りないから買えない」
と思われていたホテルでも、
資金調達方法が多様化すれば、承継できる可能性があります。
一方で、
資金が調達できるからといって、借入を増やし過ぎれば経営リスクは高まります。
重要なのは、
「いくら借りられるか」ではなく、「このホテルはいくらの借入を支えられるのか」。
プライベートクレジットやメザニンが広がる時代だからこそ、
ホテル投資では、
物件選びと同じくらい、
Capital Stackの設計
が重要になっていくのではないでしょうか。
———————————————————————————————————-
ホテル・旅館・民泊の購入・売却なら「INVESTEL」
INVESTEL(インベス)は、ホテル・旅館・民泊など宿泊施設に特化したM&A・投資プラットフォームです。
ホテル・旅館の投資判断では、
物件価格。
ADR。
OCC。
RevPAR。
NOI。
だけではなく、
融資条件。
LTV。
DSCR。
投資後のValue-up。
出口戦略。
まで含めて検討することが重要です。
INVESTELでは、
不動産売買。
事業譲渡。
株式譲渡。
など、施設や事業に合わせた取引方法を検討できます。
「ホテル・旅館を購入したい」
「宿泊施設を売却したい」
「事業承継を検討している」
「買収後の事業収支を分析したい」
「投資判断のためのSmartDD・マーケット分析をしたい」
といったご相談がございましたら、お気軽にお問い合わせください。
LINE公式|新着・未公開案件を受け取る
ホテル・旅館・民泊などの新着案件・おすすめ案件・未公開案件をLINE公式アカウントで配信しています。
宿泊施設への投資やM&A案件をお探しの方は、ぜひご登録ください。
無料個別相談|宿泊M&A・売買について相談する
「宿泊施設を売却したい」「条件に合う施設を探している」「M&Aと不動産売買のどちらが適しているかわからない」など、宿泊施設のM&A・売買に関するご相談を受け付けています。
まだ具体的な売却・購入が決まっていない段階でもご相談いただけます。
運営会社|ArkAnd合同会社
INVESTELは、宿泊・不動産・M&A・地域開発などを通じて、地域と宿泊施設の新たな価値づくりに取り組むArkAnd合同会社が運営しています。
運営会社やその他の事業については、ArkAnd公式サイトをご覧ください。